 出産・子育て
 高齢者・介護
 障がい者
 事業者
 小学校・中学校・高校
 ごみ・資源物
 市営住宅
 公共交通
 マイナンバー
 引っ越し・住まい
 予防接種
 就職・離職
 病気・けが
 結婚・離婚
 お悔み
 市政情報
 柳川市議会
 施設案内
 オープンデータ
固定資産評価基準に基づき、地目別に定められた評価方法により評価します。
地目
田、畑、宅地、池沼、原野、山林、雑種地などがあり、登記簿上の地目にかかわらず、その年の1月1日の現況の地目により評価します。
宅地
宅地は、住宅が建っている「住宅用地」と屋根付きの駐車場や工場、店舗などが建っている「非住宅用地」に分類されます。
住宅用地には、税額の軽減措置があります。例えば住宅が建っている宅地は、床面積の10倍を限度に200平方メートルまでは税額が約6分の1に軽減されます。また200平方メートルを超える部分は、税額が約3分の1に軽減されます。なお、非住宅用地には軽減措置がありません。
田・畑
固定資産税でいう田、畑といった農地は、原則、市農業委員会の農家台帳に記載されていて、実際に耕作して農作物を栽培している土地です。宅地内にある家庭菜園は、国の基準に合わせて宅地として評価します。
田や畑にかかる税金は、宅地に比べて極端に安く評価しています。しかし、市農業委員会からの宅地への転用の許可を受けた農地は、宅地と同じ価値があると判断されます。耕作を続けていても宅地並みの評価と課税を行い、税額は高くなります。
いったん転用許可を受けると転用許可を取り消さない限り宅地として課税されます。転用する予定がなくなったときは、市農業委員会で転用許可の取り消しをしてください。
雑種地
雑種地は、青空駐車場や資材置場、荒地などが該当し、宅地と同等に評価されます。
また、2軒以上の建物のための引き込み道路も雑種地に該当しますが、この場合は宅地並みの評価とはならず、現行では安く評価しています。
地積
地積は原則として登記簿上の地積によります。
価格(評価額)
- 宅地及び宅地比準土地・・・市街化宅地評価法及びそれに準ずる方法により評価します。
- その他の土地・・・原則として、標準地を選定しその標準地の価格に比準して評価します。
市街化宅地評価法
市街化宅地評価法とは、街路に沿接する標準的な宅地の鑑定価格等を用いて算出する1平方メートル当たりの価格を表す路線価を付設し、この路線価に基づいて評価基準に定められている画地計算法を適用して各筆の評価額を求める方法です。具体的には次のような手順で行います。
1.用途地区の区分
土地の利用状況や都市計画用途などを参考に、地域を大まかに区分します。
(例)商業地区、住宅地区、工業地区など
2.状況類似地区の区分
用途地区を更に、街路の状況、公共施設等の接近の状況、家屋の疎密度その他の宅地の利用上の便等からみて、状況が相当に相違する地域ごとに細かく区分します。
3.主要な街路の選定
状況類似地区の区分ごとに、最も標準的と思われる街路を選定します。
選定基準として、地価公示及び都道府県基準地の所在する街路があります。
4.標準宅地の選定
主要な街路に沿接する宅地のうちから、奥行、間口、形状等が標準的なものを選定します。
5.主要な街路への路線価の付設
不動産鑑定価格等を活用して標準宅地の適正な時価に基づき、1平方メートル当たりの価格を算出して、その価格を主要な街路の路線価として付設します。
6.その他の街路への路線価の付設
主要な街路の路線価をもとに、道路の幅員や舗装、歩道の有無などの街路状況、駅や公共施設までの距離などの接近状況、家屋の疎密度などの環境状況などから主要な街路との価格差を判定し、その他の街路の路線価を決定します。
7.画地計算法
路線価を基礎として、その街路に沿接する土地ごとに奥行、間口、形状、利用上の法的制限などの状況に応じた補正率を乗じて1平方メートル当たりの価格を算出します。
8.各筆の評点数の付設
各土地の1平方メートル当たりの価格に地積を乗じて算出します。
(計算方法)評価額=路線価×補正率×地積
2.住宅用地の課税標準の特例
住宅用地とは
住宅用地とは、賦課期日(1月1日)現在に「人の居住の用に供する家屋(専用住宅)又はその一部を人の居住の用に供する家屋(併用住宅)の敷地の用に供されている土地」です。その税負担を軽減することを目的として、小規模住宅用地と一般住宅用地に分けて、課税標準の特例措置が適用されます。
小規模住宅用地
200平方メートル以下の住宅用地を小規模住宅用地といいます。課税標準額を、価格の1/6とする 特例措置があります。
一般住宅用地
200平方メートルを超える住宅用地(ただし、家屋の床面積の10倍まで)を一般住宅用地といいます。課税標準額を、価格の1/3とする特例措置があります。
住宅の敷地の用に供されている土地とは、その住宅を維持し、またはその効用を果たすために使用されている一画地をいいます。したがって、賦課期日(1月1日)において新たに住宅の建設が予定されている土地あるいは住宅が建設されつつある土地は、住宅用地にはなりません。
ただし、既存の住宅に代えて新たに住宅を建設している土地については、一定要件を満たせば、住宅用地として取扱われます。
住宅用地の範囲
1.専用住宅の場合
家屋の床面積の10倍までを限度とし、それを超える分については住宅用地の特例が適用されません。
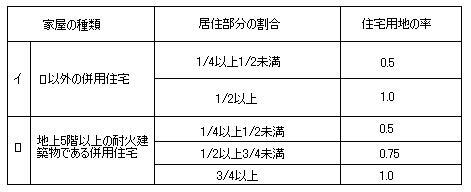
2.併用住宅の場合
下の表の家屋の居住部分の割合に応じ、住宅用地の率を当該土地の面積(その土地の面積が家屋の床面積の10倍を超える場合は、10倍の面積とする)に乗じて求めます。
3.宅地等の税負担の調整措置
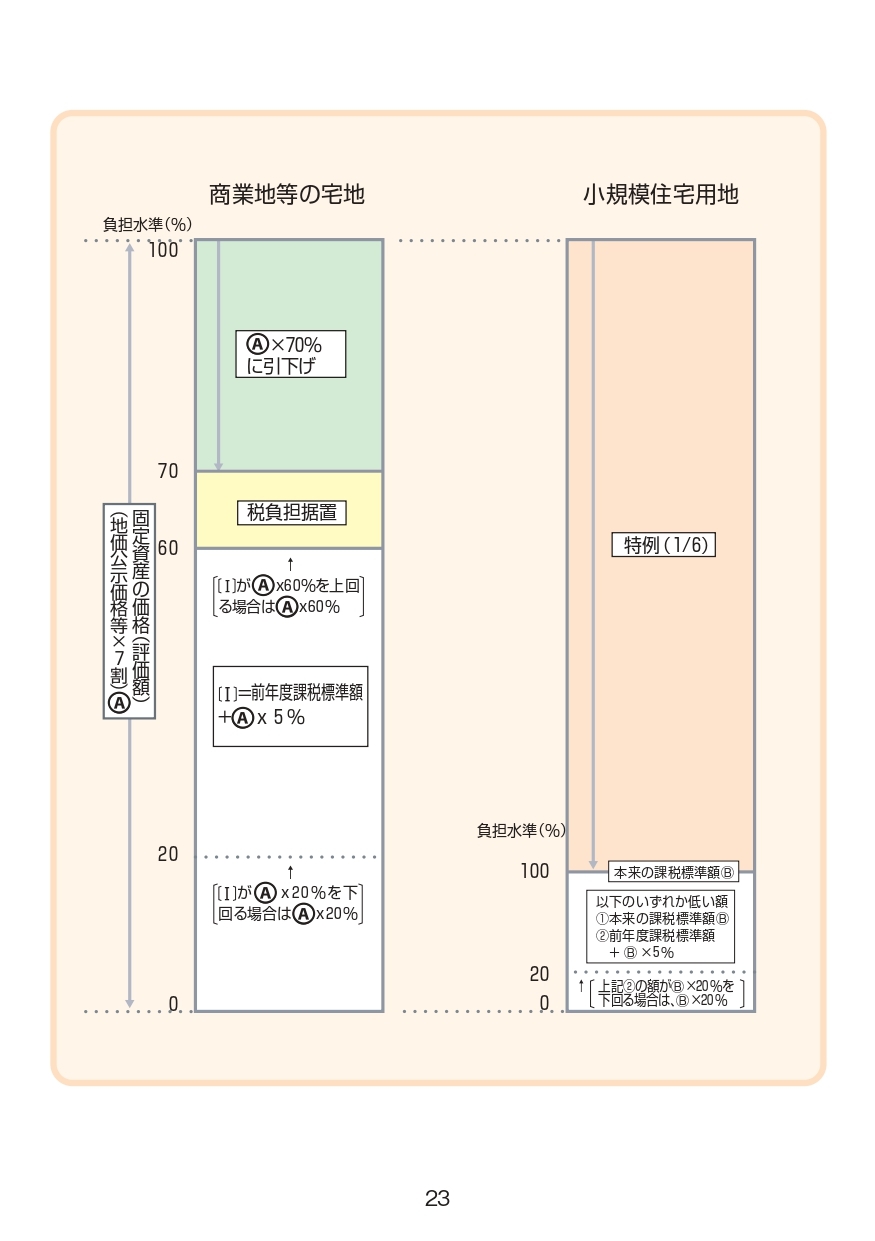
平成 9 年度の評価替え以降、課税の公平の観点から、地域や土地によりばらつきのある負担水準(今年度の評価額に対する前年度課税標準額の割合)を均衡化させることを重視した税負担の調整措置が講じられ、宅地については、負担水準の高い土地は税負担を引下げ又は据置き、負担水準の低い土地はなだらかに税負担を上昇させることによって負担水準のばらつきの幅を狭めていく仕組みが導入されました。
これまで、負担水準の均衡化・適正化に取り組んできた結果、商業地等における負担水準は、据置特例の対象となる 60%から 70%までの範囲(据置ゾーン)内にほぼ収斂するに至りましたが、近年の地価上昇により、負担水準は、据置ゾーン内にある土地の割合が低下し、再びばらついた状態となっています。
近年の、評価替えに反映される商業地の地価の状況を見ると、大都市を中心とした地価の上昇と地方の地価の下落が混在する状況が継続しています。このため、地価上昇の結果、大都市を中心に負担水準が下落し据置ゾーンを下回る土地が増加するなど、負担水準のばらつきが拡大することが見込まれるところであり、まずは、そうした土地の負担水準を据置ゾーン内に再び収斂させることに優先的に取り組む必要があります。
このような状況を踏まえ、税負担の公平性等の観点から、納税者の負担感に配慮しつつ、段階的に負担水準の均衡化を進めるため、土地に係る固定資税の負担調整の仕組みを継続することとされてます。
負担水準とは
負担水準とは、個々の土地の前年度課税標準額が今年度の評価額に対してどの程度まで達しているかを示すもので、次の算式によって求められます。
【負担水準額】=前年度の課税標準額÷当年度の価格(注)× 100%
注 住宅用地の場合は価格に住宅用地の特例を乗じます。
4.土地の公的価格
地価公示価格<管轄:国土交通省>
全国の都市計画区域に選定した標準地の1月1日時点の価格を公示するもので、一般の土地取引価格の指標とされています。具体的には不動産鑑定士による鑑定価格を基に国土交通省が決定します。
県地価調査価格<管轄:各都道府県>
県全域を対象として、住宅地や商業地等の用途地区別に選定した基準地の7月1日時点の価格を公告するもので、不動産鑑定士による鑑定価格を基に各都道府県が決定します。
相続税路線価<管轄:国税局(税務署)>
相続税、贈与税の算定のため、市街地にある街路に付設された価格で、毎年各国税局が決定します。調査は相続税法に基づいて行われ、地価公示価格の8割程度が目安とされています。
固定資産税路線価<管轄:各市町村>
固定資産税を算定するため、街路に沿接する標準的な宅地の鑑定価格等を用いて算出する1平方メートル当たりの価格をいいます。地価公示価格の7割が目安とされ、各市町村に定められています。本市では、税務課固定資産税係、各市民サービス課市民係の窓口にて市内の路線価図を公開しております。
5.画地計算法
1.画地計算法とは
画地計算法とは、それぞれの画地の奥行、間口、街路との状況等が宅地の価格に及ぼす影響を、標準画地のこれらの状況とどれぐらい異なるかを計量しようとするものです。
2.画地の認定
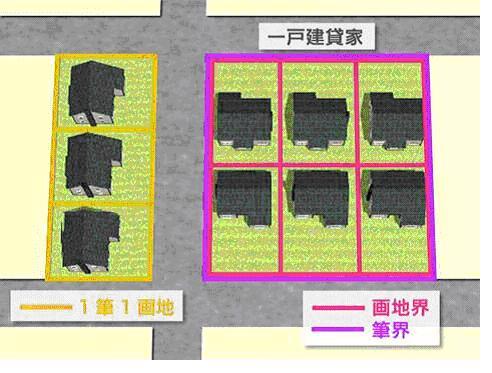
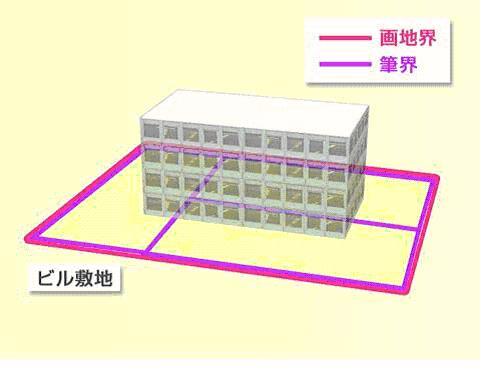
画地の認定は、原則として一筆一画地ですが、一筆の宅地又は隣接する二筆以上の宅地について、その形状、利用状況等からみて、これを一体をなしていると認められる部分に区分し、また、これらを合わせる必要がある場合においては、その一体をなしている宅地ごとに1画地とします。
例外1: 二筆以上の宅地の上に一棟の建物が存在する場合
例外2: 一筆の宅地について、一体として利用されてない場合